Výstavba rodinného domu v roku 2026: hypotéka, postup a legislatíva
Postaviť si rodinný dom je proces, ktorý spája stavebné konanie, financovanie a zápis do katastra nehnuteľností. Kto pozná jednotlivé kroky vopred, dokáže si lepšie naplánovať harmonogram aj rozpočet a vyhnúť sa zbytočným prieťahom.
Legislatívny rámec a povolenie stavby
Výstavba rodinného domu podlieha územnému a stavebnému konaniu, pričom konkrétny postup a príslušnosť úradu určuje aktuálne platná stavebná legislatíva. Pred podaním žiadosti je potrebné mať vysporiadané vlastnícke vzťahy k pozemku, čo si možno overiť výpisom z listu vlastníctva na katastrálnom portáli, vrátane prípadných ťarchy, ako je záložné právo alebo vecné bremeno. Súčasťou dokumentácie je projekt stavby vypracovaný oprávnenou osobou a vyjadrenia dotknutých orgánov, napríklad k pripojeniu na inžinierske siete. Keďže sa systém stavebných úradov a elektronizácia konaní postupne menia, odporúča sa aktuálny postup vopred overiť na príslušnom stavebnom úrade alebo u projektanta.
Hypotéka na výstavbu a jej špecifiká
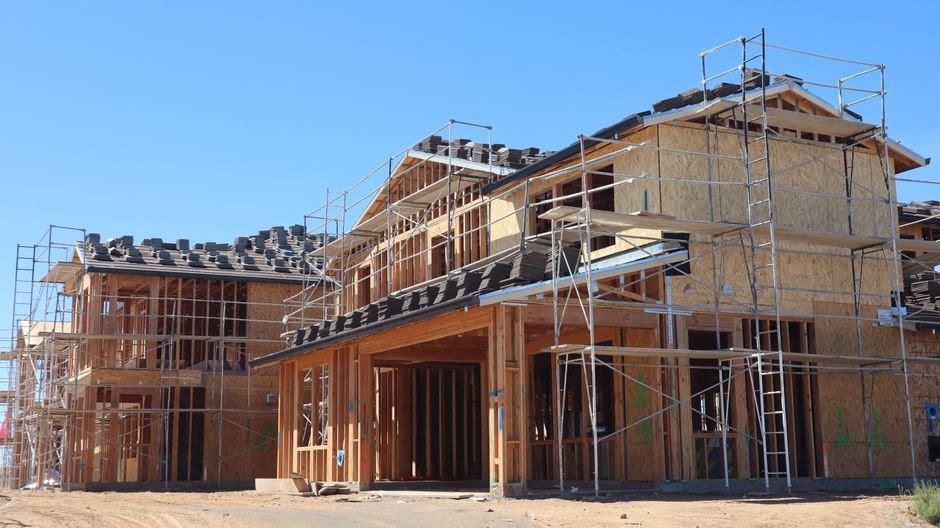
Hypotéka na výstavbu rodinného domu sa líši od úveru na kúpu hotovej nehnuteľnosti tým, že banka finančné prostriedky nevypláca jednorazovo, ale postupne podľa fáz výstavby, na základe predložených dokladov o stave rozostavanosti. Banka spravidla vyžaduje záložné právo k pozemku už pri podpise úverovej zmluvy, pričom vklad tejto ťarchy do katastra nehnuteľností je podmienkou čerpania prvej tranže. Počas výstavby môže byť rozostavaná stavba zapísaná v katastri ako samostatná nehnuteľnosť, na ktorú sa následne rozširuje aj záložné právo v prospech banky. Výška úveru, ktorú je možné získať, závisí od hodnoty zabezpečenia, príjmu žiadateľa a rozpočtu stavby, preto je vhodné mať rozpočet spracovaný čo najpresnejšie ešte pred podaním žiadosti.
Financovanie, rozpočet a rezervy
Pri plánovaní financovania výstavby je potrebné počítať nielen s nákladmi na materiál a prácu, ale aj s vedľajšími výdavkami, ako sú projektová dokumentácia, poplatky za pripojenie k sieťam, geodetické zameranie alebo správne poplatky. Väčšina bánk vyžaduje kombináciu úverových a vlastných zdrojov, pričom podiel vlastných zdrojov závisí od individuálnych podmienok úverovej zmluvy. Vzhľadom na to, že stavebné náklady sa počas realizácie môžu meniť, je rozumné do rozpočtu zahrnúť finančnú rezervu na nepredvídané výdavky. Dokladovanie čerpania úveru voči banke prebieha priebežne, spravidla formou fotodokumentácie alebo znaleckého posúdenia rozostavanosti stavby.
Kolaudácia a zápis dokončenej stavby do katastra
Po dokončení výstavby nasleduje kolaudačné konanie, ktorého výsledkom je doklad umožňujúci užívanie stavby na daný účel. Následne sa podáva návrh na zápis stavby do katastra nehnuteľností, kde sa dom zapíše ako samostatná stavba s prideleným súpisným číslom, čím sa zosúladí právny a skutkový stav nehnuteľnosti. V tejto fáze sa tiež rieši prípadné zlúčenie záložného práva k pozemku a stavbe do jedného vkladu, ak to vyžaduje úverová zmluva s bankou. Kataster o zápise rozhoduje formou vkladu, ktorý má právne účinky ku dňu podania návrhu, preto je dôležité mať pripravenú kompletnú dokumentáciu vrátane geometrického plánu a kolaudačného rozhodnutia.
Výstavba rodinného domu v roku 2026 kombinuje stavebno-právne kroky s finančným plánovaním, pričom oba procesy sa navzájom ovplyvňujú od podania žiadosti o povolenie až po zápis dokončenej stavby do katastra. Ak zvažujete stavbu domu a potrebujete poradiť s výberom pozemku alebo orientáciou v procese, obráťte sa na našich realitných maklérov.
Rádi vám poradíme osobně — nezávazně a lidskou řečí.
Zavolat kancelářiČlánek vznikl s pomocí AI a schválil ho člověk z kanceláře.