Poistenie úveru: prečo má zmysel a čo skutočne kryje
Pri financovaní nehnuteľnosti hypotékou banka bežne vyžaduje alebo odporúča uzatvorenie poistenia, ktoré má chrániť žiadateľa aj samotný úver. Poistenie úveru nie je len formalita pre banku, ale nástroj, ktorý má reálny vplyv na finančnú stabilitu domácnosti počas splácania.
Čo je poistenie úveru a aké typy existujú
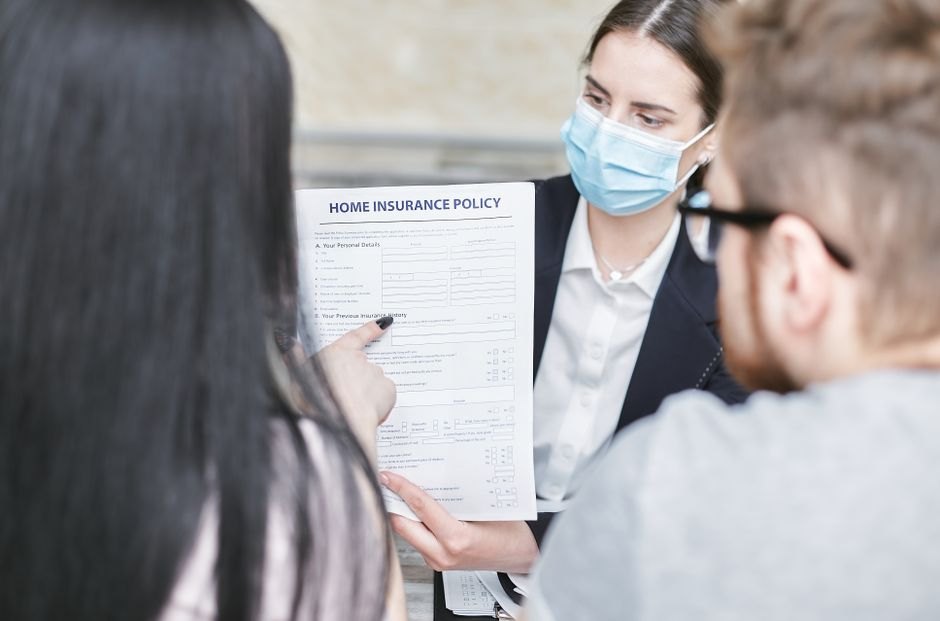
Pod pojmom poistenie úveru sa spravidla skrývajú dva odlišné produkty – poistenie schopnosti splácať úver a životné poistenie viazané na hypotéku. Prvé kryje riziká ako strata zamestnania, práceneschopnosť alebo invalidita a má zabezpečiť splátky počas dočasnej straty príjmu. Životné poistenie naopak rieši situáciu úmrtia dlžníka, kedy poisťovňa uhradí zostatok úveru namiesto pozostalých. Popri tom banky často vyžadujú aj poistenie samotnej nehnuteľnosti, ktorá slúži ako záloh.
Prečo banky poistenie požadujú alebo odporúčajú
Nehnuteľnosť financovaná hypotékou je zaťažená záložným právom v prospech banky, ktoré sa zapisuje ako ťarcha v katastri nehnuteľností po povolení vkladu. Ak dôjde k poškodeniu alebo zániku zálohu, napríklad pri požiari, banka stráca istotu návratnosti úveru, preto vyžaduje poistenie nehnuteľnosti a jeho vinkuláciu v jej prospech. Pri poistení schopnosti splácať alebo životnom poistení ide skôr o odporúčanie, ktoré si banka overuje pri hodnotení rizikovosti klienta a niekedy ho zohľadňuje aj v úrokovej sadzbe. Vinkulácia znamená, že poistné plnenie sa v prípade poistnej udalosti vyplatí prednostne banke až do výšky nesplateného úveru.
Čo poistenie skutočne kryje a na čo si dať pozor
Rozsah krytia sa medzi poisťovňami výrazne líši, preto je potrebné pozorne čítať poistné podmienky, najmä výluky a čakacie doby. Poistenie schopnosti splácať zvyčajne nekryje stratu zamestnania z vlastnej vôle alebo ochorenia diagnostikované pred uzatvorením zmluvy. Pri poistení nehnuteľnosti je dôležité, aby poistná suma zodpovedala reálnej hodnote stavby, nie len výške úveru, inak hrozí podpoistenie a krátenie plnenia. Životné poistenie by malo pokrývať celú dobu splácania a jeho poistná suma by mala kopírovať klesajúci zostatok úveru.
Ako si vybrať vhodné poistenie k úveru
Poistenie ponúkané priamo bankou nie je jedinou možnosťou, klient si môže dojednať aj samostatnú zmluvu u inej poisťovne, pokiaľ spĺňa podmienky vinkulácie požadované bankou. Pri výbere sa oplatí porovnať nielen cenu, ale aj rozsah krytia, výluky a spôsob vybavovania poistných udalostí. Užitočné je zohľadniť aj vek žiadateľa, zdravotný stav a stabilitu príjmu, keďže tieto faktory ovplyvňujú výšku poistného aj mieru rizika, ktoré je potrebné kryť. Zmluvu o poistení je vhodné priebežne revidovať najmä pri zmene výšky úveru alebo životnej situácie.
Poistenie úveru chráni domácnosť pred neočakávanými finančnými situáciami a zároveň zabezpečuje banke návratnosť poskytnutých prostriedkov. Pred podpisom zmluvy si dôkladne preštudujte podmienky krytia a výluky, prípadne sa poraďte s odborníkom, ktorý vám pomôže vybrať poistenie zodpovedajúce vašej konkrétnej situácii.
Rádi vám poradíme osobně — nezávazně a lidskou řečí.
Zavolat kancelářiČlánek vznikl s pomocí AI a schválil ho člověk z kanceláře.